所有文章 RSS訂閱
12 10月

0
709
30 秒先看重點
民間借款常說的一分利,通常指月息1%;三分利通常指月息3%。以借款100萬元、本金不變為例,一分利每月利息1萬元,三分利每月利息3萬元,單純名目年化分別約12%與36%。依《民法》第205條,一般民事借貸約定週年利率超過16%的部分無效。借款前不只要看月息,還要確認實拿金額、預扣費用、還款方式及總成本,才能判斷是否適合。「阿勝,對方說借錢只要一分半,這樣算貴嗎?」「借100萬元,每個月只要繳利息,這樣好不好?」很多屋主第一次接觸民間借款,都聽過一分利、兩分利、三..
12 10月
0
271
30 秒先看重點
融資貸款公司怎麼選?不要只看廣告說能借多少、多久撥款,而要先確認公司身分、實際出資者、全部費用、契約內容與還款能力。公司有統編,不代表每一項資金方案都受到與銀行相同的監理。如果名下有房屋、正在比較資金安排,也可以找阿勝協助評估房屋價值與適合的借款方向。先把條件看清楚,再決定要不要申請。「阿勝,我在網路上看到一家融資公司,說有房子就可以借,這家公司可以相信嗎?」有些屋主臨時需要資金,原銀行又沒有適合的方案,就會開始上網搜尋融資貸款。一查才發現,有些廣告說可以快速撥..
12 10月
0
742
30 秒先看重點
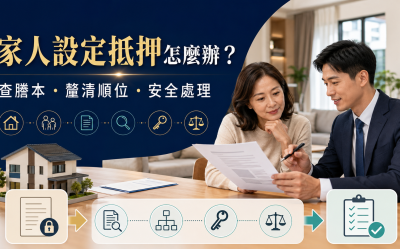
房子被設定,通常是指房屋或土地設定了抵押權,作為借款的擔保,不代表房子已經過戶給別人,也不代表已經被法拍。屋主應先調閱最新土地與建物謄本,確認抵押權人、設定金額、順位及目前實際欠款。要注意,謄本的設定金額不等於貸款餘額;即使債務已還清,也要確認抵押權是否完成塗銷。如果房子有多筆設定,阿勝也可以協助評估房屋價值、債務整理與後續處理方向。「阿勝,我去調房子的謄本,發現上面有抵押權設定,這代表什麼意思?」「我的房貸早就繳清了,為什麼謄本上還看得到設定?」「家人之前拿房..
12 10月
0
454
30 秒先看重點
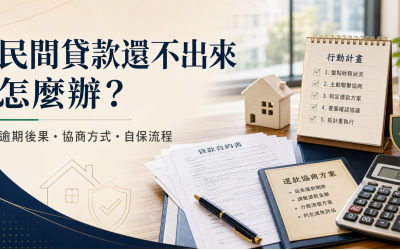
民間貸款還不出來,先不要失聯,也不要急著再借一筆來繳舊債。先核對真正欠款、確認利息與費用、檢查本票及房屋抵押設定,再提出可以負擔的協商方案。如果名下有房屋,阿勝也可以協助評估債務整合、二胎代償或出售的可行性。但不是每個案件都適合增加借款,先算清楚還款能力和後續清償方式,才不會讓問題越來越大。「阿勝,我之前跟民間借了一筆錢,現在利息快繳不出來了,怎麼辦?」有些屋主原本只是生意周轉、家庭突然需要一筆資金,或因為銀行沒有核准貸款,才轉向民間借款。剛開始覺得每個月付利息..
12 10月
0
468
30 秒先看重點
房屋所有權人和房貸借款人,有可能是不同的人,但必須看銀行是否接受及所有權人的擔保安排。房子登記誰的名字、貸款由誰借、每個月由誰繳款,是三件不同的事。即使幫忙繳了多年房貸,也不會自動變成屋主。如果想拿家人名下的房子評估貸款或二胎,必須先確認所有權人意願、現有抵押權與還款能力,不能只靠家人口頭同意。「阿勝,房子是我太太的名字,但貸款都是我在繳,這樣可以嗎?」「房子登記在爸爸名下,我想拿來貸款做生意,可以辦嗎?」這類問題,很多家庭其實都遇過。買房時可能因為收入、信..
12 10月
0
229
30 秒先看重點
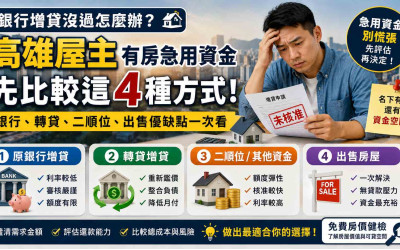
明明名下有房子,向銀行申請增貸卻沒核准,不代表完全沒有其他資金安排可以評估。先了解銀行可能的拒貸原因,再比較原銀行調整、其他銀行轉貸、房屋二胎及出售房屋四種方向。阿勝可以協助屋主先看房屋價值、第一順位貸款餘額、資金需求及還款能力,評估有沒有適合的後續方案。重點不是急著再借一筆,而是確認能不能負擔、總成本多少,以及未來怎麼還。「阿勝,我的房子明明還有價值,去銀行申請增貸卻沒過,現在還有其他辦法嗎?」這是有資金需求的屋主很在意的問題。有些人只是生意臨時需要週轉,有些..