所有文章 - 首購族 RSS訂閱
06 9月

0
378
30 秒先看重點
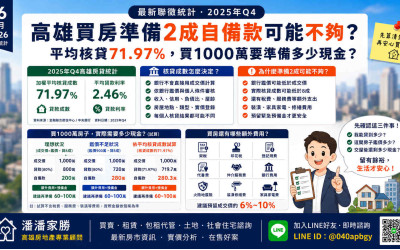
買1,000萬房子,準備200萬真的夠嗎?2025年第4季高雄新承做房貸加權平均核貸成數約71.97%,同期平均貸款利率約2.46%。71.97%是整體統計平均,不代表每個人都只能貸這個成數。銀行實際核貸仍會看房屋鑑價、收入、信用、負債與房屋條件,不是成交價固定乘8成。除了房價差額,買方還要另外準備稅費、代書費、仲介服務費、保險、裝潢與緊急預備金,所以買房前最好先做「銀行少貸50萬、80萬甚至100萬」的資金壓力測試。一句核心結論:很多第一次買房的人會用「房..
06 9月

0
357
30 秒先看重點
高雄地上權住宅最大的吸引力,是能用相對較低的總價買到新屋齡與成熟生活圈,但它不是一般土地所有權住宅的便宜版。買之前至少要確認「地上權剩幾年、每年地租怎麼算、期滿怎麼處理、銀行願意貸多少、未來能不能順利轉售」。市場常看到70年地上權,但不是從你買房當天重新算70年,而是看原始地上權契約的起訖日。地上權住宅可以辦貸款,但實際成數、年限與鑑價仍依銀行及個案而定。適合把居住價值擺前面、總預算有限的自住族;如果很在意永久土地所有權、傳承與20~30年後的轉售性,就要更仔細比較。..
06 9月
0
1385
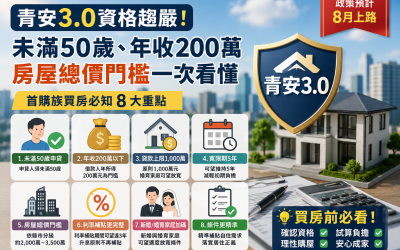
30 秒先看重點青安3.0已自2026年8月1日起正式受理,申辦期限至2029年7月31日。申貸人須為成年人、申貸當日未滿50歲,借款人本人年所得總額不得超過200萬元,本人、配偶及未成年子女原則上均須無自有住宅。一般符合資格者最高貸款1,000萬元,新婚家庭最高1,200萬元,育有未成年子女家庭最高1,500萬元;最高貸款成數8成、最長40年、含寬限期最長5年。高雄購屋的銀行鑑價或買賣總價兩者取高,不得超過2,000萬元。以上都是政策上限,實際核貸仍要看銀行鑑價、收入、信用、負債與還款能..
19 8月
0
316
30 秒先看重點
新青安3.0剛上路,首購族房貸再加碼,但地上權住宅卻面臨「看得到、吃不到」的申貸困境。 地上權住宅主打低總價與降低購屋門檻,但銀行在實際承作時,成數、利率及可承作銀行均相當有限。 市場專家觀察指出,部分地上權住宅的房貸利率甚至要3.4%起跳,水準直逼信貸。 高雄首購族在面對琳瑯滿目的預售與新成屋案場時,除了解規格配置外,更應看清背後的融資與產權現實。 本文由潘潘家勝帶領讀者拆解地上權住宅的真實財務成本與購屋決策邏輯。一句話結論:地上權住宅雖然總價看似親民,但在新..
19 8月
0
301
30 秒先看重點
高雄市2026年上半年預售屋平均房價上漲1.9%,但交易量減少50.2%。 有高雄民眾花2個多月跑遍11個接待中心,發現產品規格高度相似。 制震、充電樁與全棟淨水幾乎成為新案標準配備,反而讓首購族陷入選擇障礙。 當市場從熱絡轉向價格有撐、交易量收斂,買方決策時間拉長。 挑選高雄預售屋時,應回歸地段、建商口碑、履約能力與實際生活機能進行排雷。一句話結論面對高雄預售屋交易量腰斬與高度同質化的案場規格,首購族不應盲目追價,而應透過地段、建商實力與財務規劃來精準排雷。高..
17 7月
0
495
30 秒先看重點
預售屋付款流程怎麼走、預售屋訂金、簽約金與開工款是多少、預售屋訂金或預約金、預售屋簽約金。預售屋付款通常分為簽約前與簽約、施工工程款、接近完工申請房貸、產權移轉與稅費,以及驗屋交屋五個階段。**預售屋只是把部分自備款分散到施工期間,不代表房屋總價、稅費或最後所需現金比較少。真正要準備的自備款,應以「房地總價減去銀行實際核貸金額」,再加上稅費、登記、代書、保險、裝潢與緊急預備金計算。所有付款比例、日期及工程進度,均應以正式契約所附的【付款明細表】為準。建商廣告中的「低首付..
顯示 1 - 6 / 6 (共 1 頁)