所有文章 - 房貸 RSS訂閱
06 9月

0
377
30 秒先看重點
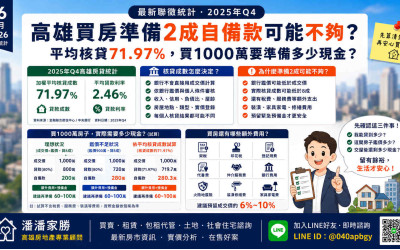
買1,000萬房子,準備200萬真的夠嗎?2025年第4季高雄新承做房貸加權平均核貸成數約71.97%,同期平均貸款利率約2.46%。71.97%是整體統計平均,不代表每個人都只能貸這個成數。銀行實際核貸仍會看房屋鑑價、收入、信用、負債與房屋條件,不是成交價固定乘8成。除了房價差額,買方還要另外準備稅費、代書費、仲介服務費、保險、裝潢與緊急預備金,所以買房前最好先做「銀行少貸50萬、80萬甚至100萬」的資金壓力測試。一句核心結論:很多第一次買房的人會用「房..
06 9月
0
1383
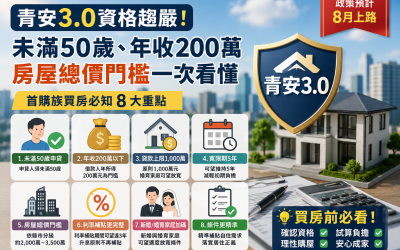
30 秒先看重點青安3.0已自2026年8月1日起正式受理,申辦期限至2029年7月31日。申貸人須為成年人、申貸當日未滿50歲,借款人本人年所得總額不得超過200萬元,本人、配偶及未成年子女原則上均須無自有住宅。一般符合資格者最高貸款1,000萬元,新婚家庭最高1,200萬元,育有未成年子女家庭最高1,500萬元;最高貸款成數8成、最長40年、含寬限期最長5年。高雄購屋的銀行鑑價或買賣總價兩者取高,不得超過2,000萬元。以上都是政策上限,實際核貸仍要看銀行鑑價、收入、信用、負債與還款能..
04 9月
0
183
30 秒先看重點
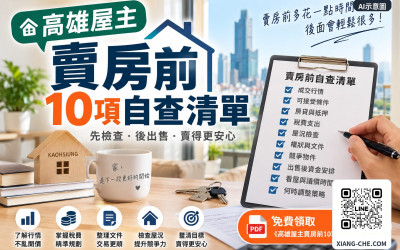
準備賣房,不是先把房子丟上網就好。真正容易卡住的,通常是開價、貸款抵押、稅費、屋況、產權文件與出售後的資金安排。如果這些事情等到買方出價後才開始整理,很容易讓議價、簽約甚至交屋節奏被打亂。這篇整理高雄屋主賣房前最值得先確認的 10 件。準備賣房時,很多屋主第一個想到的是:
「我的房子可以賣多少?」
但實際開始處理之後,真正容易卡住的,往往不只是價格。
房貸還剩多少?
有沒有二胎或其他抵押?
出售後可能有哪些稅費?
漏水、壁癌、增建要不要先整理?
權狀、共有、繼承資料是不..
18 8月

0
341
30 秒先看重點
銀行眼中的高雄,哪些路段房價最有「份量」? 2026年第1季高雄房貸案件約4,664件。 高雄整體房屋平均鑑估值約1,241.1萬元。 美術南三路平均鑑估值約3,411萬元,為高雄唯一突破3,000萬元的路段。 三民區中都德旺街平均鑑估值約2,613.4萬元,排名同樣突出。 銀行鑑估值不是實際成交價,也不能直接理解成「這條路的房子平均都值這麼多」。一句核心結論:銀行願意給一個區域較高鑑價,通常反映當地近期成交、產品總價、屋齡、地段與市場流通性具有一定支撐,但「鑑價高..
15 8月
0
278
30 秒先看重點
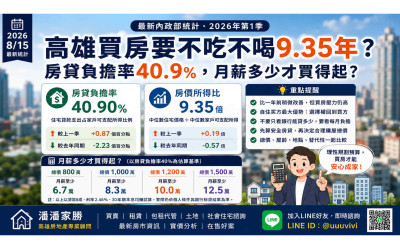
高雄房價所得比9.35倍,真的代表不吃不喝9年才能買房? 2026年第1季高雄房貸負擔率為40.90%。 高雄房價所得比為9.35倍。 和去年同期相比,房貸負擔率下降2.23個百分點。 但和上一季相比,房貸負擔率又增加0.87個百分點。 9.35倍不是叫你真的存9.35年現金買房,而是衡量住宅價格相對家庭所得的指標。一句核心結論:2026年高雄買房負擔比一年前稍微改善,但房貸負擔率仍達40.90%,代表對一般家庭來說,買房依然是一筆需要非常謹慎控..
15 8月

0
384
30 秒先看重點
2026年9月18日起,自然人第2戶購屋貸款最高成數由6成提高到7成,仍不得有寬限期。真正的實質換屋族如果符合央行協處條件並完成切結,仍可使用18個月先買後賣機制。換屋前最重要的不是把7成貸滿,而是先算舊屋未售時的現金流。一句核心結論:現在一般第2戶的最高貸款成數已是7成,不是6成;實質換屋則另有18個月換屋協處。兩種情況不要混在一起。2026年9月18日起,第2戶房貸最新是7成
央行2026年9月17日理監事會決議,自2026年9月18日起,自然人第2戶購屋..