高雄換屋族貸款再鬆綁|第二戶最高7成、換屋切結18個月,先買還是先賣?
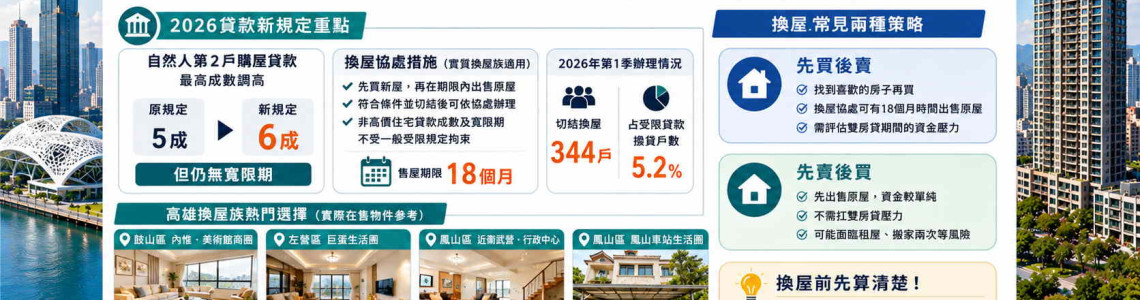
2026年9月18日起,自然人第2戶購屋貸款最高成數由6成提高到7成,仍不得有寬限期。真正的實質換屋族如果符合央行協處條件並完成切結,仍可使用18個月先買後賣機制。換屋前最重要的不是把7成貸滿,而是先算舊屋未售時的現金流。
一句核心結論:現在一般第2戶的最高貸款成數已是7成,不是6成;實質換屋則另有18個月換屋協處。兩種情況不要混在一起。
2026年9月18日起,第2戶房貸最新是7成
央行2026年9月17日理監事會決議,自2026年9月18日起,自然人第2戶購屋貸款最高成數由6成提高到7成,但仍不得有寬限期。
2026年的變化可以簡單看成:
- 3月20日:由5成放寬到6成。
- 9月18日:再由6成放寬到7成。
假設銀行鑑價與成交價都以1,500萬元計算,6成上限約900萬元,7成上限約1,050萬元,制度上限相差約150萬元。
但7成只是最高上限,銀行仍會依收入、負債、信用、房屋鑑價與授信政策決定實際核貸。
一般第2戶7成,和實質換屋是兩件事
如果名下已有1戶房貸,這次買第2戶確實是為了換屋自住,可以向承貸銀行詢問央行的換屋協處措施。
符合條件並完成切結的先買後賣案件,可不受一般第2戶貸款成數上限與不得有寬限期的限制;核心條件是第2戶撥款後18個月內完成原屋出售、產權移轉、清償債務及塗銷原房貸抵押權。
所以「一般第2戶最高7成」不能直接拿來套在每一個換屋家庭上。
9月18日前已申請或已撥款,能不能用新規定?
央行最新問答也補充了舊案處理方式:
- 2026年9月17日以前已正式申請、尚未撥款的第2戶案件,可依9月18日修正後規定辦理,但銀行若有更嚴格規定,仍從其規定。
- 9月17日以前已撥款的第2戶案件,如果原貸條件比新規定嚴格,借款人可在切結增貸資金不流向受限制不動產的前提下,洽原貸銀行辦理增貸;仍不得有寬限期。
先買後賣最大的風險,仍是現金流
貸款成數提高,不代表換屋可以先買再說。舊屋尚未成交時,家庭可能同時承擔舊房貸、新房貸、裝潢、稅費與搬家費。
決定先買後賣前,至少做三個壓力測試:
- 舊屋6個月沒有成交,雙房貸撐得住嗎?
- 新屋實際核貸比預期少一成,自備款補得出來嗎?
- 舊屋最後成交價低5%,換屋資金還夠嗎?
先賣後買,適合什麼情況?
如果家庭現金有限、舊屋仍有較高貸款,先賣後買通常比較容易掌握預算,因為可先確定手上真正剩多少淨資金。
代價是可能需要暫時租屋、搬家兩次,或和買方協調較長交屋期。沒有固定答案,重點是資金安全和下一間房的稀有程度。
高雄換屋族現在先算這4個數字
- 舊屋目前合理市值。
- 舊屋剩餘房貸。
- 新屋預算與銀行可能核貸金額。
- 家庭每月可承擔的房貸上限。
把這四個數字先算清楚,再決定要看3房、4房、大坪數或透天,比單純追著「7成」看房安全很多。
常見問題
2026年第2戶現在最高可以貸幾成?
自2026年9月18日起最高7成,仍不得有寬限期;實際成數由銀行依個案審核。
實質換屋也是只能7成嗎?
不一定。符合央行換屋協處條件並完成切結者,可依協處措施處理,不應和一般第2戶規定混為一談。
換屋切結多久內要賣掉舊房?
目前期限為第2戶購屋貸款撥款後18個月內,並須完成原屋出售、產權移轉、清償債務與塗銷抵押權。
資料來源與更新日期
本文依中央銀行2026年9月17日理監事會決議及2026年9月18日起生效的不動產抵押貸款規定與問答整理。
資料更新日期:2026年9月20日。
中央銀行2026年第3季理監事會決議|中央銀行不動產抵押貸款問答
實際房貸成數、寬限期與核貸條件仍由承貸銀行依借款人信用、收入、負債、房屋鑑價及最新授信規定審核。
同一個高雄市場,不同區域、社區、屋齡和總價帶,感受可能完全不同。你可以把自己的房屋條件帶進來一起看。
先了解目前條件,不用急著做決定。
訪客留言