房產稅務與繼承 RSS訂閱
本分類整理房屋買賣、持有、出租、贈與與繼承常見稅務問題,包含房地合一稅、土地增值稅、契稅、房屋稅、地價稅、贈與稅及遺產稅等實務內容。
協助屋主、買方與繼承人了解申報時點、課稅基準、優惠條件、應備文件及常見風險,降低房產交易與資產移轉時的稅務疑慮。
12 10月

0
416
30 秒先看重點
房子贈與子女後能不能拿回來,關鍵是有沒有完成所有權移轉登記。還沒過戶,原則上可以依《民法》第408條撤銷贈與,但公證贈與等情形有例外;已經過戶,就不能只因後悔或親子吵架要求返還。如果子女未履行約定負擔,或依法負有扶養義務卻不履行,符合條件時才可能撤銷。涉及《民法》第416條的撤銷原因,原則上要注意知道原因後1年的期間。房子能否拿回、後續是否能出售,都應先確認產權及法律程序。「阿勝,我之前把房子過戶給兒子,現在有點後悔,還能拿回來嗎?」「當初說好房子給小孩,以後他要照..
12 10月
0
732
30 秒先看重點
父母幫子女買房,先確認誰出頭期款、誰申請房貸,以及房屋要登記在誰名下。2026年贈與稅免稅額為每位贈與人每年244萬元,父母各自以自己的資金贈與,在符合條件下可合計使用488萬元免稅額。子女婚嫁時,還可能適用父母各自100萬元不計入贈與總額的規定。但給現金讓子女買房、父母直接買房登記子女名下,贈與價值的計算方式不同。買房前先把資金、貸款與產權安排清楚,才能避免後續稅務和家庭爭議。「阿勝,我兒子最近準備買房子,我想幫他出頭期款,會不會被課贈與稅?」「聽說爸爸、媽媽可以..
06 9月
0
646
30 秒先看重點
兄弟共有房屋、繼承人沒有共識,不代表房子只能一直放著。先看謄本:尚未分割的繼承遺產,應評估遺產分割;已按持分登記的房屋,則評估共有物分割。能談成,可由一人承接並補償其他人,或共同出售;談不成,可循調解與法院分割處理,並非一定拍賣。土地法34條之1的多數決出售,和分割遺產是不同程序。兄弟共有房屋,繼承人沒有共識怎麼處理?先確認共有型態,再決定走遺產分割還是共有物分割;有人不簽字,不等於房子永遠不能處理。兄弟姊妹對房屋沒有共識,常見是有人想賣、有人想留,或對..
12 8月
0
306
30 秒先看重點
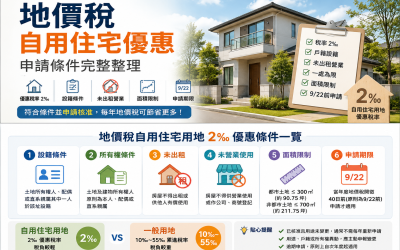
2026年地價稅自用住宅用地優惠稅率是2‰,一般用地則為10‰~55‰累進稅率。要適用2‰,土地所有權人本人、配偶或直系親屬其中一人須在該地設籍,房屋原則上也須為本人、配偶或直系親屬所有,且不得出租或供營業使用。都市土地以300平方公尺、非都市土地以700平方公尺為限。本人、配偶及未成年受扶養親屬原則上以1處為限,但成年直系親屬設籍的情況不同。2026年想從今年開始適用,記得在9月22日前提出申請;逾期通常要等到下一年度。一句核心結論:房子是自己住,不代表地..
12 8月
0
308
30 秒先看重點
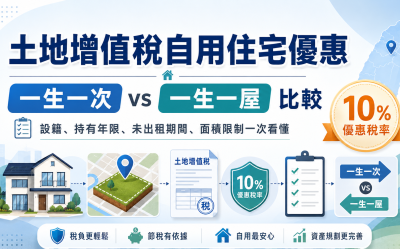
出售符合條件的自用住宅用地,土地增值稅可適用10%優惠稅率。 自用住宅土地增值稅優惠主要分成 「一生一次」與「一生一屋」 兩套制度。 一生一次 :原則上每位土地所有權人一生可使用1次,條件相對寬鬆。 一生一屋 :已用過一生一次後,未來再次出售自用住宅,只要符合較嚴格條件,仍可再次適用10%。 一生一次要求出售前 1年 沒有出租或供營業使用。 一生一屋則要求出售前 5年 沒有出租或供營業使用。 一生一屋還有 持有土地6年以上、設籍並持有住宅連續滿6年、出售時家庭原則上只有這一屋..
12 8月
0
504
30 秒先看重點
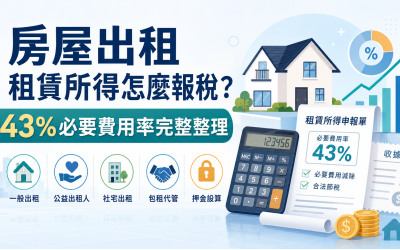
2026房東報租賃所得,先搞懂這8件事: 個人出租房屋取得的租金,原則上屬於 租賃所得 ,應依法併入綜合所得稅申報。 一般房屋出租若不逐項舉證,目前可直接以全年租金收入的 43%列為必要損耗及費用 。 43%不是所得稅率,而是 費用率 ;剩下57%才是簡化計算後的租賃所得。 若實際修繕、房屋稅、地價稅、折舊、保險及符合規定的房貸利息很多,可以比較 核實列舉 是否更有利。 房貸只有「利息」符合條件時可列費用,本金、逾期息與違約金不能一起扣。 收取押金本身不是直接當租金,..