房產稅務與繼承 RSS訂閱
本分類整理房屋買賣、持有、出租、贈與與繼承常見稅務問題,包含房地合一稅、土地增值稅、契稅、房屋稅、地價稅、贈與稅及遺產稅等實務內容。
協助屋主、買方與繼承人了解申報時點、課稅基準、優惠條件、應備文件及常見風險,降低房產交易與資產移轉時的稅務疑慮。
12 8月

0
569
30 秒先看重點
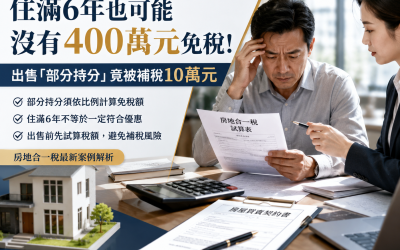
2026賣房前,先搞懂房地合一稅這8件事: 105年1月1日以後取得的房地,出售時原則上要先檢查是否適用房地合一稅。 境內居住者一般稅率依持有期間分為 45%、35%、20%、15% 。 45%不是拿房屋成交總價直接乘45% ,而是對依法計算出的課稅所得課稅。 符合自住房地全部條件,課稅所得 400萬元以內免稅 ,超過部分適用 10% 。 交易前6年有出租、營業或執行業務使用,可能失去400萬元自住優惠。 繼承房持有期間可以合併被繼承人的持有期間 ,不是從繼承日重新歸..
12 8月
0
375
30 秒先看重點
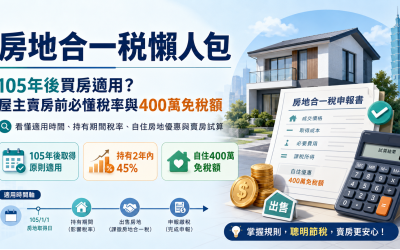
105年,也就是2016年取得的房屋,到2026年出售時要特別注意「10年持有期間」這條線。一般境內居住者適用房地合一新制時,持有超過10年的一般稅率為15%,超過5年未逾10年則為20%。但不能只看年份,必須以實際取得日與交易日計算。105年1月1日以後一般買賣取得的房地,原則上適用房地合一新制;若涉及繼承、贈與或分次取得,則要再回頭確認原始取得時間與取得原因。一句核心結論:105年取得的房屋,在2026年出售時,最值得先確認的不是成交價,而是..
30 7月
0
403
30 秒先看重點
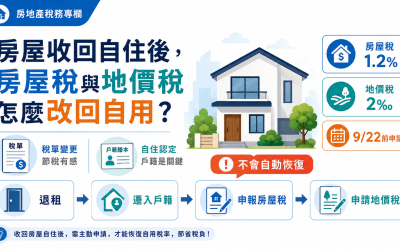
房屋收回自住後,稅率會自動改回來嗎? 房屋稅改回自住需要符合哪些條件?房屋收回自住後,稅率會自動改回來嗎?房屋收回自住後,房屋稅與地價稅通常不會只因房客搬走就全部自動改回自用優惠;屋主須終止出租、實際收回使用、完成設籍,並分別向地方稅捐機關確認或提出申請。房屋稅與地價稅是兩種不同地方稅:房屋稅:課徵房屋本身,自住房屋稅率為1.2%。地價稅:課徵房屋坐落的土地,自用住宅用地優惠稅率為2‰。即使房屋稅已經按自住稅率課徵,也不代表土地會自動改按地價稅2‰;地價稅仍..
30 7月
0
374
30 秒先看重點
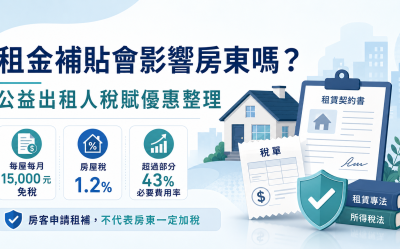
房客申請租金補貼,房東最常擔心的5件事: 房客申請租金補貼,原則上 不需要房東事前同意 。 住宅租約不能約定「房客不得申請租金補貼」。 房客租補核定且符合條件,房東可能被認定為 公益出租人 。 成為公益出租人不一定增加稅負,符合規定反而有房屋稅、地價稅與所得稅優惠。 房東不能在租賃期間因房客申請租補,就臨時調高租金。 租補相關資料依法有用途限制,不能簡化成「房客一申請,政府就拿租約追查以前所有稅」。 但房東現在實際取得的租金收入,仍應依法申報。 真正要特別注意的是:房..
30 7月
0
373
30 秒先看重點
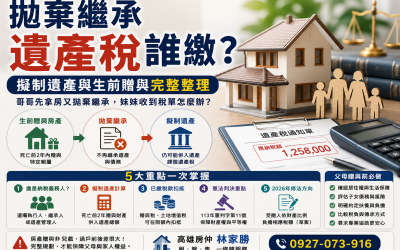
拋棄繼承不代表與被繼承人有關的所有稅務問題都會消失。父…、拋棄繼承後,還需要處理遺產稅嗎、拋棄繼承不代表什麼、擬制遺產。拋棄繼承不代表與被繼承人有關的所有稅務問題都會消失。父母死亡前2年內將房屋、土地、股票或其他財產贈與特定親屬,即使財產已完成移轉,仍可能依遺產及贈與稅法列為「擬制遺產」,併入遺產總額計算遺產稅。但必須分清楚三件事:財產現在由誰所有。哪些財產要計入遺產稅。誰是法律上的遺產稅納稅義務人。例如父親生前將房屋贈與哥哥,哥哥在父親死亡後辦理拋棄繼承,..
30 7月
0
313
30 秒先看重點
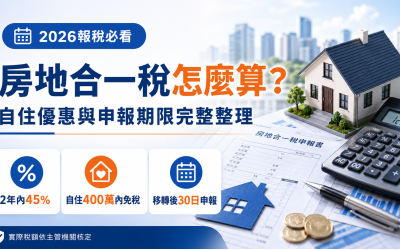
房地合一稅是以房地成交價減除取得成本、必要費用及土地漲…、房地合一稅是什麼、新制與舊制主要差異、房地合一稅怎麼算。房地合一稅是以房地成交價減除取得成本、必要費用及土地漲價總數額後,再依持有期間適用15%至45%稅率。符合自住房地條件者,課稅所得400萬元以內免稅,超過部分按10%課徵。房地合一稅不是房屋成交價直接乘上稅率。賣方必須先計算實際交易所得,再確認取得日期、持有期間、自住資格及可減除費用。符合房地合一稅課稅範圍的案件,即使出售虧損或計算後不用繳稅,原..