高雄房市動態 RSS訂閱
高雄房市動態整理最新高雄房價、實價登錄、區域行情、建案消息、買賣趨勢與政策影響,從房仲第一線角度分析市場變化,提供高雄買方、賣方與屋主更容易理解的房市資訊。
06 9月

0
373
30 秒先看重點
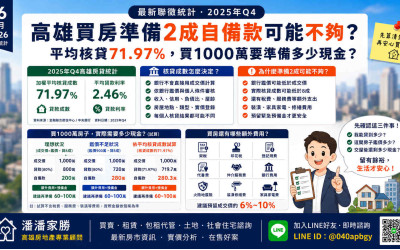
買1,000萬房子,準備200萬真的夠嗎?2025年第4季高雄新承做房貸加權平均核貸成數約71.97%,同期平均貸款利率約2.46%。71.97%是整體統計平均,不代表每個人都只能貸這個成數。銀行實際核貸仍會看房屋鑑價、收入、信用、負債與房屋條件,不是成交價固定乘8成。除了房價差額,買方還要另外準備稅費、代書費、仲介服務費、保險、裝潢與緊急預備金,所以買房前最好先做「銀行少貸50萬、80萬甚至100萬」的資金壓力測試。一句核心結論:很多第一次買房的人會用「房..
06 9月
0
305
30 秒先看重點
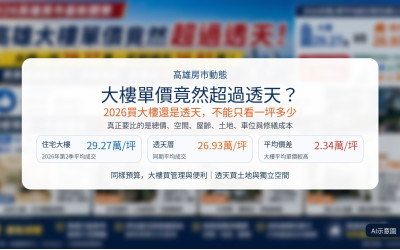
2026年第2季統計,高雄大樓平均成交單價約29.27萬元/坪,同期透天約26.93萬元/坪,大樓每坪平均反而高約2.34萬元。但不能直接解讀成「買透天一定比較便宜」,因為透天的土地、建坪、屋齡、修繕與區位差異都很大。真正值得注意的是,當新大樓單價一路提高,部分1,000~1,500萬元中古透天開始和家庭型大樓落在相近總價,買方可以重新比較:要電梯、管理與平面車位,還是土地、獨立空間與更多房間。一句話先講結論:高雄不是突然變成「透天比大樓便宜」,而是近年大樓..
06 9月

0
503
30 秒先看重點
高雄議價率12.28%,買房真的可以直接打87折?2026年第2季高雄新案可能成交價約40.08萬元/坪,議價率升至12.28%,為七都最高,30天銷售率約6.22%。但12.28%是整體市場統計,不代表每一間房都能直接打87折。真正合理的出價,應該先看近期實價、目前競爭物件、房屋條件與自己的最高接受價格,再決定第一口要出多少。一句核心結論:2026年的高雄房市,買方確實比前幾年更有議價空間,但「有空間」不等於「隨便砍」。真正會買房的人,不是問屋主願意降多少..
06 9月

0
522
30 秒先看重點
2026年高雄整體房市仍是量縮、價格分化,不是全面回到多頭市場。真正值得注意的是,美術館、農16、亞灣這類核心生活圈,高資產買方仍願意看房,但他們挑的是地段、景觀、生活品質、產品稀缺性與未來替代性,不是看到「豪宅」兩個字就買。農16部分豪宅成交已站上7字頭,亞灣部分景觀型高總價住宅也有6字頭案例,但這不代表整個區域每一間房都能跟著漲。對一般買方來說,核心區中古屋反而值得重新比較;對屋主來說,真正決定房子好不好賣的,仍是同社區實價、產品條件、待售供給與合理總價。..
06 9月

0
351
30 秒先看重點
高雄地上權住宅最大的吸引力,是能用相對較低的總價買到新屋齡與成熟生活圈,但它不是一般土地所有權住宅的便宜版。買之前至少要確認「地上權剩幾年、每年地租怎麼算、期滿怎麼處理、銀行願意貸多少、未來能不能順利轉售」。市場常看到70年地上權,但不是從你買房當天重新算70年,而是看原始地上權契約的起訖日。地上權住宅可以辦貸款,但實際成數、年限與鑑價仍依銀行及個案而定。適合把居住價值擺前面、總預算有限的自住族;如果很在意永久土地所有權、傳承與20~30年後的轉售性,就要更仔細比較。..
05 9月
0
112
30 秒先看重點
高雄預售屋房價呈現明顯M型化,2字頭以下低單價物件佔比不到1成,4到5字頭成為市場主流。 面對市場交易量大減50%的觀望期,屋主若盲目創高價,往往會拉長銷售天數。 楠梓、苓雅、左營、鼓山等不同區域的買方承接能力落差極大,開價不能一概而論。 評估讓利空間時,需考量當初取得成本與周邊同社區的競爭壓力。 透過群友交流與初步的客觀評估,才能在目前的盤整期找到最佳出手節奏。一句話結論:當高雄預售屋房價走向M型化且市場成交量大幅收斂,屋主賣房不應再抱持盲目創高心態,而必須回..