高雄房市8月交易量月減25.7%,房市又冷了?前8月反而年增6.9%
2026年8月高雄建物買賣移轉2,647棟,較7月減少25.7%,但比去年8月仍增加2.8%;今年1~8月累計22,561棟,較去年同期增加6.9%。所以8月量縮比較適合解讀為短期降溫,還不能直接等同高雄房價全面下跌。現在最大的市場變化,是買方有更多時間比較,價格離行情太遠的房子更容易被排除。
高雄房市8月真的又冷掉了嗎?
- 7月高雄交易回升後,8月建物買賣移轉明顯下降。
- 8月2,647棟,較7月月減25.7%。
- 但8月仍比去年同期增加2.8%。
- 今年前8月累計交易量較去年同期增加6.9%。
- 量縮不等於房價同步大跌,還是要看個別社區、產品與近期成交。
- 現在買方有更多比較時間,屋主第一個開價反而比以前更重要。
一句核心結論:
7月交易回升是真的,8月量縮也是真的。
但如果只看到「月減25.7%」,就直接說高雄房市要崩,其實下得太快。
因為把時間拉長來看,2026年前8月高雄建物買賣移轉仍比去年同期增加6.9%。
高雄房市短期降溫,但整體交易動能沒有消失。現在真正改變的,是買方沒以前那麼急了。
7月才看到回升,為什麼8月又突然少25.7%?
7月時,我們才看到高雄中古住宅市場出現一波交易回升。
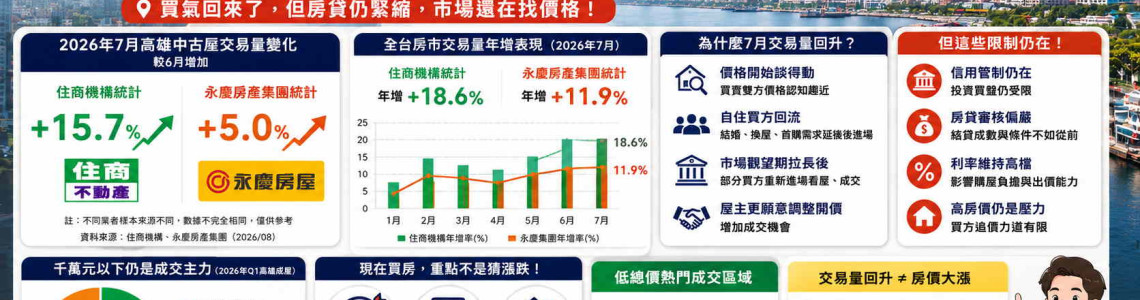
依不同大型房仲店頭成交統計,高雄7月交易量約月增5%~15.7%。
當時真正值得看的,不是哪一家公司增加5%、哪一家增加15.7%,而是不同成交樣本都開始看到買賣雙方重新願意成交。
結果進入8月之後,高雄官方建物買賣移轉棟數降到2,647棟。
7月則是3,564棟,一個月少了917棟,月減25.7%。
| 時間 | 高雄建物買賣移轉 | 變化 |
|---|---|---|
| 2026年7月 | 3,564棟 | 比較基準 |
| 2026年8月 | 2,647棟 | 月減25.7% |
| 2025年8月 | 2,576棟 | 2026年8月年增2.8% |
| 2025年1~8月 | 21,104棟 | 去年同期 |
| 2026年1~8月 | 22,561棟 | 年增6.9% |
如果只拿8月跟7月比較,市場確實明顯降溫。
但如果跟去年8月相比,今年反而還多2.8%。
所以看到「高雄8月交易量月減25.7%」,不能直接翻譯成「高雄房價要跌25.7%」。
交易量和房價,是兩個不同指標。
為什麼單月少25.7%,今年前8月反而還年增6.9%?
因為比較的時間區間不同。
7月本身交易量較高,所以8月往下掉時,月減幅自然會顯得特別明顯。
但如果把時間拉到今年前8個月,2026年1~8月高雄建物買賣移轉累計22,561棟,2025年同期則是21,104棟。
今年仍多約1,457棟,年增6.9%。
目前比較像短期交易熱度下降,但今年整體成交量仍高於去年同期。
8月移轉棟數下降,代表8月才突然沒人買房嗎?
也不能完全這樣解讀。
建物買賣移轉棟數,是完成產權移轉的統計。
從買賣雙方簽約、貸款、完稅到正式過戶,本來就會存在時間差。
所以8月看到的移轉量,不完全等於8月當月才決定買房的人數。
另外,單月數字也可能受到前一個月交屋量、工作天數、新屋集中交屋、暑假、民俗月、天候及行政作業等因素影響。
因此單月大增或大減,都不適合單獨拿來預測房價。
所以高雄房市現在到底是回溫,還是又轉冷?
我的看法是:
7月的回升是真的,8月的降溫也是真的。
這兩件事情並不衝突。
現在比較像市場正在重新找新的平衡。
前一段時間房市最大的問題,不是完全沒有人想買房,而是買方不願意追價,屋主也不願意降。
結果就是有人看房,但是不一定談得成。
7月交易回升,代表部分買方和屋主的價格認知開始接近;8月移轉量又降下來,則提醒我們,目前還沒有回到房子一出來,買方就急著追價的市場。
現在高雄最大的改變,是買方沒以前那麼急
這可能才是現在房市最值得注意的地方。
以前市場比較熱的時候,買方看到一間條件不錯的房子,常常會擔心今天不決定,明天是不是就被別人買走。
現在比較常聽到的是:
「我再看一下。」
「附近不是還有另外兩間?」
「我回去比較看看。」
當買方開始有時間比較,市場就會出現一個很明顯的變化:
價格離行情太遠的房子,更容易在第一輪就被排除。
交易量下降,高雄房價是不是就要跌?
不一定。
交易量下降,最直接代表的是買賣雙方比較難取得價格共識。
兩邊價格認知拉開之後,比較常看到的是房屋銷售時間拉長、買方比較更多物件、出價速度變慢、議價時間增加,以及開價過高的房子被直接跳過。
所以現在真正值得看的,不是「全高雄到底漲還是跌?」
而是:
同社區、同產品、差不多坪數與條件,最近到底成交多少。
現在高雄買房還能議價嗎?
可以,而且在交易量降溫的市場,買方通常比市場很熱的時候有更多時間思考。
尤其刊登時間較長、屋主有明確出售需求、屋況需要整理、同社區同時有多戶出售,或開價明顯高於近期實價的房子,更值得認真談。
但可以議價,不代表每一間都可以直接砍兩成。
真正應該先問的是:
「這間房合理值多少?」而不是先決定「我要砍幾成?」
如果你已經看到喜歡的房子,但不知道第一口價格怎麼抓,可以先看高雄買房能殺多少?議價率12.28%七都最高,出價技巧一次看,先從近期成交、開價與物件條件反推合理價格區間。
現在有一種房子,還是不一定會一直等你
就是價格已經接近市場,而且條件好的自住型住宅。
真正的居住需求仍然存在,例如結婚成家、小孩出生換房、租屋多年準備首購、2房換3房、工作地點固定後準備定居,以及長輩需要電梯住宅。
價格合理、總價可以負擔、生活機能成熟的住宅,還是可能很快遇到真正有需求的買方。
預算1000萬元內,高雄現在還有房子嗎?
有,而且仍然是高雄很重要的成交市場。
依2026年第1季成屋實價資料統計,高雄成屋總成交約2,417件,其中總價千萬元以下住宅占比約57.8%。
換句話說,每10筆成屋交易,大約接近6筆落在1000萬元以下。
低總價交易較集中的區域包括三民、楠梓、鳳山、小港等區域。
所以預算不到1,000萬元,不代表高雄已經完全沒有住宅可以選。
只是買方通常要在地段、屋齡、室內空間與車位之間做取捨。
如果你目前正在找高雄自住房,可以直接從高雄目前出售物件開始比較總價、房型與區域,再回頭對照近期成交行情。
低總價市場為什麼相對有支撐?
因為家庭的房貸壓力比較容易控制。
假設兩間住宅,一間總價800萬元,一間總價1,500萬元。
就算最後都議價5%,家庭實際需要準備的自備款與承擔的貸款本金,仍然相差很多。
在銀行授信仍然重視收入、負債與還款能力的環境下,市場自然更容易回到:
「我實際負擔得起多少?」
現在看房,應該先從總價還是行政區開始?
我會建議先把安全總價抓出來。
例如你可以安全負擔的總價是900萬元,就先比較900萬元在高雄不同生活圈,可以換到什麼條件。
可能是市區高屋齡公寓、外圍區域電梯3房、小坪數2房、2房加車位,或屋齡較高但室內空間較大的住宅。
尤其不要把買房計畫建立在「銀行一定貸滿8成」這個前提上。
如果還沒算清楚自備款、鑑價落差與交屋後要留下多少現金,可以先看高雄房貸平均只貸71.97%?2026買房自備款要準備多少。
房貸現在有比較寬鬆嗎?
有部分調整,但不能解讀成房貸全面鬆綁。
中央銀行自2026年9月18日起,將自然人第2戶購屋貸款最高成數由原本6成調高為7成,但仍然沒有寬限期。
自然人第3戶以上購屋貸款最高成數仍維持3成,同樣沒有寬限期。
7成是央行規定的最高成數,不代表每一位買方、每一間房子都一定能貸到7成。
銀行實際核貸還是會看收入、信用狀況、其他貸款、負債比、房屋鑑價、房屋本身條件,以及銀行內部授信標準。
如果房貸鑑價低於成交價格,買方仍然要自己補足資金差額。
簽約前對貸款不足怎麼處理還不清楚,可以搭配房屋買賣注意事項|買房流程、貸款不足、簽約過戶與交屋一起看。
第2戶最高成數提高,也不代表買房的自備款與現金流問題就完全解決。
換屋族第2戶房貸怎麼處理?
實質換屋自住者目前仍有換屋協處措施。
自然人名下已有1戶房貸,因實質換屋自住申請第2戶購屋貸款,符合條件並與承貸銀行完成切結後,得不受一般第2戶購屋貸款成數上限及不得有寬限期的限制。
其中重要條件之一,是第2戶房貸撥款後18個月內,要將原第1戶房貸擔保品出售並完成產權移轉、清償原貸款及塗銷抵押權。
如果本來就是先買後賣或先賣後買,也可以先看2026重購退稅怎麼申請?先買後賣、條件、流程與試算重點,把換屋期限、貸款與稅務一起規劃。
所以2026年9月這次調整,比較適合解讀成第2戶購屋者的資金壓力稍微減輕,不是整體房市信用管制全面解除。
交易量變少,對屋主代表什麼?
代表市場不是沒有買方,而是買方會挑。
市場很熱的時候,房子開高一點,有些買方因為怕買不到,還是可能願意追價。
現在買方比較有時間。
假設同一個生活圈有5間條件接近的3房住宅,4間開價落在1,180~1,280萬元,只有你的房子開1,450萬元。
即使房子本身條件不差,買方第一輪也可能直接排除。
真正危險的不是「是不是少賣50萬元」,而是房子掛了幾個月以後,市場慢慢形成「這一間怎麼一直都在?」的印象。
8月量縮25.7%,屋主是不是應該馬上降價?
也不是。
不能看到全高雄交易量月減25.7%,就把自己家的售價也直接打75折。
一間房需不需要調整價格,要看的是它自己的市場反應。
例如屋主開價1,280萬元,附近類似條件近期成交大約落在1,150~1,220萬元,房子上市後已有穩定帶看,但好幾組真正有意願的買方出價都集中在1,170~1,200萬元。
這時候市場其實已經在告訴屋主,買方願意成交的位置大概在哪裡。
真正要分析的是自己的開價與市場願意成交價格差多少,不是全高雄交易量少幾成。
現在賣房,第一個開價為什麼比以前更重要?
因為現在買方有時間比較。
市場冷一點的時候,錯誤開價很容易造成一個問題:
錯過最前面的有效買方。
房子剛上市時通常曝光最高。
如果第一個月價格明顯高於市場,買方可能直接跳過、帶看變少、刊登時間拉長,同區其他物件反而變得更有吸引力。
7月回升、8月量縮,接下來真正要看什麼?
接下來可以看5件事:
- 9月交易量有沒有重新回升。
- 實際成交價格有沒有站穩。
- 買賣雙方議價空間有沒有縮小。
- 房屋平均銷售時間有沒有縮短。
- 銀行房貸鑑價與實際核貸狀況。
所以現在不要只問:
「高雄房價接下來到底會漲還是跌?」
更值得觀察的是:
成交有沒有持續、價格有沒有站穩、買方願不願意追。
阿勝實務看法|現在最大的變化,是買方有時間選了
如果把7月和8月放在一起看,我覺得現在高雄市場最明顯的變化,不是完全沒有人買房。
而是:
買方不再那麼怕買不到。
以前市場很熱的時候,房子剛出來,買方可能會擔心今天不決定,明天就沒有了。
現在比較常出現的是:「我再看一下」、「我想比較另外兩間」、「價格如果有空間再跟我說」。
當買方開始願意比較,屋主的價格就會變得更重要。
所以現在屋主真正需要面對的,不是「我的房子有沒有價值?」
而是:
「現在的市場,願意用什麼價格成交?」
2026年8月高雄建物買賣移轉多少棟?
2026年8月高雄建物買賣移轉2,647棟,較7月3,564棟減少25.7%。
高雄8月交易量比去年同期差嗎?
沒有。2025年8月為2,576棟,2026年8月為2,647棟,年增約2.8%。
2026年前8月高雄房市交易量增加還是減少?
2026年1~8月高雄建物買賣移轉累計22,561棟,較2025年同期21,104棟增加約6.9%。
資料來源與查詢日期
本文資料交叉參考高雄市建物買賣移轉公開統計、內政部實價登錄、中央銀行不動產信用管制規定,以及大型房仲市場交易統計。
中央銀行最新信用管制資料:自2026年9月18日起,自然人第2戶購屋貸款最高成數由6成調高為7成,仍無寬限期;第3戶以上購屋貸款最高成數維持3成、無寬限期。
實質換屋自住者符合央行協處措施並完成切結者,第2戶購屋貸款得不受一般貸款成數上限及不得有寬限期的限制,但須依規定於第2戶房貸撥款後18個月內出售原房、完成產權移轉、清償原貸款並塗銷抵押權。
資料查詢/文章更新日期:2026年10月2日。
本文所稱2026年8月2,647棟,為高雄市建物買賣移轉棟數,可能包含中古住宅、新成屋完工交屋等不同移轉來源,且與實際買賣簽約時間可能存在時間差。
建物買賣移轉棟數不能直接視為個別住宅價格漲跌幅。實際合理成交價格仍需依行政區、社區、坪數、屋齡、樓層、格局、車位、屋況及交易時間個別判斷。
不同大型房仲的店頭交易量統計屬各自門市成交樣本,與官方建物買賣移轉棟數統計口徑不同,不宜直接比較絕對棟數。
訪客留言